① 問い|この困りごとを、事業にできないか
義母が、年金や保険のお金の受け取りについて困っていました。
65〜70歳前後は、公的年金や会社の年金、退職金、積み立てていた生命保険など、お金との関わり方が変わる時期です。これまで払う・貯める側だったものが、受け取る側に変わっていきます。
ところが、書類が届いても、何をすればよいのかが分かりにくい。
「このお金には税金がかかるのか」
「すでに税金は引かれているのか」
「確定申告は必要なのか」
「何か申請しないと損をするのか」
「そもそも、誰に聞けばいいのか」
私は、同じように困る人はかなりいるのではないかと思いました。退職や年金の受け取りは、何度も経験して覚えるものではありません。
例えば、届いた書類をまとめて読み込み、「これは保管」「これは手続きが必要」「これは税金の確認が必要」「これは専門家に相談」と整理してくれるサービスがあればどうでしょうか。
しかも、扱うのはお金です。
税金を払いすぎたり、手続きを忘れたりしたくない。人によっては、数百万円、数千万円の受け取りに関わる話です。数千円から数万円を払ってでも整理したい人がいても、不思議ではないと感じました。
毎年、新しく退職や年金受給を迎える人もいます。一度きりの流行ではなく、継続して対象者が現れる困りごとです。
これは、意外と事業になるのではないか。
そこで今回は、「顧客の困りごとが明確なら、それだけで事業は成立するのか?」という問いを、この事例から考えてみます。
② 事実|制度は、実際に複雑だった
まず、国税庁の説明を確認しました。
老齢年金や一定の企業年金は、税務上「公的年金等」に係る雑所得です。所得税の確定申告が不要になる制度もありますが、収入・所得などの条件があり、住民税の申告は別に必要な場合があります。[1]
退職金は、所定の申告書を提出していれば、支払者が税額を計算して源泉徴収し、原則として確定申告は不要です。[2]
生命保険の満期保険金は、保険料を負担した人と受取人が同じか、一時金で受け取るか年金で受け取るかなどによって、扱いが変わります。[3]
本人には、どれも「長年準備してきて、ようやく受け取るお金」に見えます。しかし、税務上は同じ扱いではありません。
調べてみると、義母が分からなくなるのも不思議ではありませんでした。
あわせて、これらの書類を横断して整理する一般消費者向けサービスも探しました。今回確認した範囲では、その用途に特化した有力サービスは、それほど目立ちませんでした。
困りごとはあり、制度も複雑で、直接的な競合は目立たない。ここまで見ると、事業としての可能性はありそうに感じます。
③ 再考|競合が目立たないのは、本当にチャンスなのか
では、本当にそうなのでしょうか。
年金、退職金、保険、老後資産は、金融機関や専門家が長年扱ってきた領域です。銀行、保険会社、税理士、社労士、FPなど、多くの人が関わっています。
その中で、「退職前後のお金の書類をまとめて整理する」という分かりやすい困りごとに、誰も気づいていないとは考えにくい。
そこで私は、気づかれているのに、独立したサービスとして料金を取りにくい理由があるのではないかと考えました。
まず、既存の相談先を見ます。
年金には日本年金機構や年金事務所、税金には国税庁や税務署の相談窓口があります。年金事務所では無料で相談できます。勤務先や企業年金基金、保険会社も、自分たちの制度や契約についての確認先になります。[4][5][6]
銀行にも無料相談があります。例えば、みなと銀行では、年金請求や退職後の健康保険などについて、社労士が個別に相談に応じています。[7]
一方、有料のサービスも見つかりました。
フィナンシャル・デザインオフィスMAEDAは、退職前後の人を対象に、1回33,000円(税込)のFP相談を案内しています。[8]
この領域に有料サービスがない、という見方は修正する必要があります。
ただ、内容を見ると、書類の分類にとどまりません。退職金、年金、保険、NISAなどの運用資産、住宅ローンを含め、今後の生活費や資金の配分、何を優先して決めるかまで扱っています。
有料で提供する事例はあった。ただし、その中身は、単なる手続き整理より踏み込んだ専門相談でした。
確認できたのは、こうした内容を3.3万円で提供していることです。利用件数や利益までは分かりません。それでも、「何に料金を設定しているのか」を考える材料になります。
④ 仮説|無料と専門家の間は、思ったより狭いのではないか
そこで、困った人が取りそうな行動を、3つの領域に分けてみました。以下は図解です。
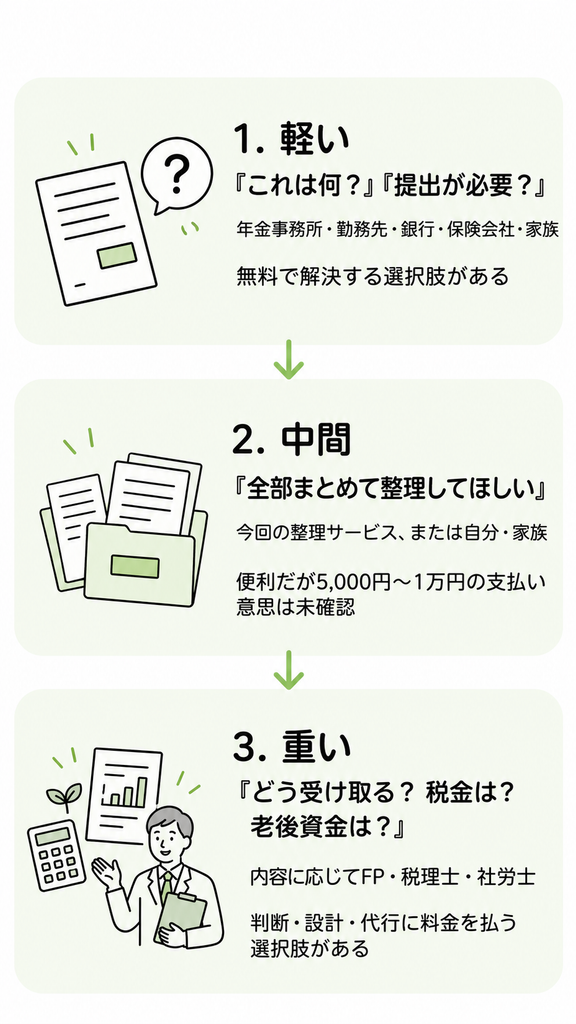
軽い困りごと|「これは何? 提出が必要?」
書類の意味や提出先が分からない場合です。
まずは年金事務所、勤務先、銀行、保険会社などに聞く。家族に確認を頼む人もいるでしょう。
必要な情報が得られれば、相談料を払わずに解決できます。
中間の困りごと|「全部まとめて整理してほしい」
個々の書類は確認できても、年金、企業年金、退職金、保険の書類が重なると、全体を把握するのが面倒になります。
今回の事業案が狙うのは、この部分です。
書類を一覧にして、確認事項や相談先を整理する。それは便利ですが、その整理に5,000円、1万円を払うかは、まだ分かりません。
「少し面倒でも、自分や家族でやればよい」と判断される可能性もあります。
重い困りごと|「私の場合、どうするのがよい?」
退職金をどう受け取るか、老後資金をどう配分するか、税負担や確定申告をどう考えるか。ここでは、情報を並べるだけでは足りません。
生活設計ならFP、個別の税務判断や申告なら税理士、年金手続きなら社労士など、相談内容に合った専門家が候補になります。
判断を誤ったときの影響が大きければ、お金を払う理由も生まれやすそうです。その分、提供側には専門知識が求められ、業務によっては資格も必要になります。
例えば税務相談は、申告代行と同じく税理士業務に含まれます。法令上の例外を除き、税理士等でない者が業として行うことは、有償・無償を問わず禁止されています。[9]
つまり、「書類整理」という名前でも、個別に申告の要否を判断するなら、専門家との境界を考える必要があります。
この3つを並べると、今回のサービスが入る位置が見えてきます。
利用者が「まず無料で聞く」「自分や家族で整理する」「必要なら専門家に頼む」と動くなら、整理だけを独立して有料化する余地は、思ったより狭いのではないでしょうか。
もちろん、重い相談でも無料窓口で解決できる場合はあります。これは利用者の行動を考えるための区分です。
MAEDAの3.3万円も、書類を整理するだけでなく、その先の「これからどうすべきか」まで扱うことに価値を置いているのではないか。サービス内容から、私はそう考えました。
加えて、受け取り開始時の整理は単発利用になりやすく、毎月の売上にはつながりにくい。一方、銀行や保険会社は、相談が預金や保険などの取引につながれば、別のところで収益を得られます。
整理の料金だけで事業を成り立たせるには、この違いも影響しそうです。
⑤ 反論|本当に、中間には払う価値がないのか
ただ、ここまでの見方では、複数の窓口を回る負担を小さく見積もっているかもしれません。
「どこに聞けばよいか分からない」こと自体が困りごとです。家族に頼れず、収入源や保険契約が多ければ、整理だけでも相当な手間になります。
数百万円、数千万円のお金が動くとき、確認漏れへの不安を減らせるなら、1万円を払いたい人がいても不思議ではありません。
MAEDAのような有料相談の存在も、「お金の全体像を整理することには料金を設定できない」と決めつけるべきではない材料です。
また、本人から直接料金を取る形に限らなければ、条件は変わるかもしれません。
銀行、保険会社、企業、企業年金基金などが、問い合わせ対応の削減や退職者支援のために費用を負担する。そうしたB2B2Cの形なら、本人の支払い意思だけに依存せずに済みます。
整理だけに払う人がどれだけいるかは未確認ですが、成立の可能性が消えたわけではありません。
⑥ 結論|ペインを見つけた後に、もう一段見る
義母が困っていたのは事実です。同じように困る人も多そうで、制度も複雑でした。お金に関わる問題でもあり、最初はかなり事業になりそうに見えました。
しかし、本人がどう解決するかまで考えると、無料で聞ける範囲と、有料の専門家に頼む範囲がすでにあります。
今回の整理サービスは、その間に入ります。そこに十分な支払い意思があるかは、まだ分かりません。
一方、3.3万円の有料相談もありました。ただし、それは書類整理を超えて、老後資金全体の意思決定まで扱うサービスでした。
困りごとがあることと、そのどの部分に、いくら払ってもらえるかは、分けて考える必要があるのではないでしょうか。(以前の記事でも似たような結論が見えました。人手不足の業界なら0から求人メディアを作って起業できるか?半年間の仮説検証)
本人は今、どう解決しているのか。無料の代替手段は何か。どこから有料になるのか。自分のサービスは、その間のどこに入るのか。
顧客のペインを見つけることは、事業検証のスタートです。その後の行動まで見ることで、初めて事業の輪郭が見えてくるのだと思います。
出典(2026年9月26日確認)
[1] 国税庁「公的年金等の課税関係」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
[2] 国税庁「退職金を受け取ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
[3] 国税庁「生命保険契約に係る満期保険金等を受け取ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1755.htm
[4] 日本年金機構「電話での年金相談窓口」 https://www.nenkin.go.jp/section/tel/index.html
[5] 国税庁「国税に関するご相談について」 https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/
[6] 消費者庁「公的年金を軸に考えましょう」 https://www.caa.go.jp/policies/policy/consumer_education/public_awareness/teaching_material/business_education/program_03/assets/consumer_policy_cms203_240425_01.pdf
[7] みなと銀行「年金相談会(無料)」 https://www.minatobk.co.jp/kojin/nenkin/soudan/consultation.html
[8] フィナンシャル・デザインオフィスMAEDA「退職前のお金相談」 https://www.tsux.jp/pre-retirement-money-consultation/
[9] 国税庁「にせ税理士にご注意」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9204.htm