近年、商業施設や駅ビルを歩いていると、カプセルトイ専門店を見かける機会が明らかに増えたように感じます。
以前のガチャは、スーパーやゲームセンターの片隅に数台置かれている印象でした。現在は、数百台の機械が一つの場所に集まり、店そのものが目的地になっています。
実際、市場規模も急速に拡大しています。
ただし、「ブームになったから売れた」では、何が起きたのかを説明したことにはなりません。
なぜ買う人が増えたのか。なぜ専門店が成立するようになったのか。なぜ同じ人が何度も買うのか。
そして、この成長から、自分で事業を作るときに転用できる考え方はあるのか。
今回は、確認できた事実と、私の身近な観察を分けたうえで考えます。
① 問い|なぜガチャ市場は急速に伸びているのか
今回考える問いは、次の一つです。
なぜガチャ・カプセルトイ市場は、近年ここまで急速に伸びているのか?
最初に確認しておきたいのは、ガチャが本当に急成長しているのかです。
街で専門店をよく見るようになったという実感だけでは、市場全体が伸びたとは言えません。売場が目立つようになっただけかもしれないからです。
まずは、数字から確認します。
② 事実|ガチャ市場は本当に伸びているのか
日本カプセルトイ協会の同一系列の調査では、国内市場規模は次のように推移しています。[1][2][3][4]
| 対象年 | 市場規模 | 前年比 | 回答メーカー数 |
| 2022年 | 約720億円 | 比較可能な前年値なし | 30社 |
| 2023年 | 約1,150億円 | 59.7%増 | 34社 |
| 2024年 | 約1,410億円 | 22.6%増 | 35社 |
| 2025年 | 約1,960億円 | 39.0%増 | 41社 |
2022年から2025年までの3年間で、約2.7倍です。
なお、この市場規模はメーカー希望小売価格ベースの出荷推計です。回答メーカーも30社から41社へ増えているため、実売額そのものではなく、調査範囲の変化も含む数字として見る必要があります。[1]
それでも、別の数字からも拡大は確認できます。
イオンファンタジーのカプセルトイ専門店は、2020年度の53店舗、売上8億5,400万円から、2025年度の244店舗、売上53億5,700万円まで拡大しました。同社の年度末店舗数は約4.6倍、売上は約6.3倍です。[5]
特に直近の2024年度から2025年度では、年度末店舗数が237店から244店へ約3.0%増えたのに対し、売上は44億1,600万円から53億5,700万円へ約21.3%増えています。[5]
既存店と新店の寄与は分けられませんが、少なくとも、この会社の直近の売上増加を期末店舗数の純増だけで説明することは難しそうです。
確認できるのは、市場規模、専門店の店舗数、専門店事業者の売上が、いずれも大きくなっていることです。
③ 論点|売上は何が増えれば伸びるのか
市場売上を単純化すると、次の式で考えられます。
市場売上 = 購入者数 × 1人あたり購入機会数 × 1回あたり購入個数 × 1個あたり平均単価
市場が伸びたなら、次のいずれか、または複数が起きています。
- 買う人が増えた
- 同じ人が、より頻繁に買うようになった
- 一度に買う個数が増えた
- 1個あたりの価格が上がった
ここを分けなければ、「ガチャが流行ったから売れた」という循環した説明になってしまいます。
では、公開情報から、どこまで分かるのでしょうか。
④ 事実から見える市場側の変化
4-1.ガチャだけでなく、コレクション消費も伸びている
ガチャだけに、突然大きな需要が生まれたわけではなさそうです。
日本玩具協会によると、国内玩具市場は2021年度以降、5年連続で過去最高を更新し、2025年度は1兆1,664億円となりました。[6]
特に、収集する性質の強いカテゴリーが伸びています。
カードゲーム・トレーディングカード市場は、2015年度の約963億円から2025年度の3,384億円へ約3.5倍になりました。ぬいぐるみ市場も、同じ期間に約192億円から624億円へ約3.2倍になっています。[6]
キャラクタービジネス市場も拡大しています。矢野経済研究所は、2025年度の国内市場を2兆8,767億円、前年度比3.2%増と推計しています。[7]
企業調査ではありますが、CDGとOshicocoの調査では、推し活をしていると回答した人の推計人口が、2024年の約1,136万人から2026年の約1,940万人へ増えています。[8][9][10]
各データを合算したり、ガチャとの直接的な因果を示したりはできません。それでも、キャラクター、推し、収集に対する消費が、ガチャ以外でも同時期に広がっていることは確認できます。
ガチャだけの孤立したブームではなく、より大きなコレクション消費の拡大を取り込んでいる可能性があります。
4-2.ガチャは大人の購入対象になっている
商品も変化しています。
現在のガチャには、漫画やアニメのキャラクターだけでなく、食品や日用品のミニチュア、動物、精密フィギュア、キーホルダー、アクセサリー、ぬいぐるみ、実用品があります。
2025年の商品価格帯構成では、400円と500円が合計48.1%を占めました。1,000円以上の商品も存在します。[1]
価格帯構成の母数は明記されていないため、平均単価が何円上がったかまでは分かりません。それでも、400円、500円の商品が大きな位置を占めていることは分かります。
購入者側でも、大人の存在は確認できます。
2025年のハピネット調査では、成人後にカプセルトイを購入している、または購入した経験を持つ成人は35.0%でした。20代女性は52.5%、30代女性は51.2%です。[11]
この数字は成人後の累積経験率であり、直近の購入率ではありません。
同じ調査で、カプセルトイの魅力として最も多く選ばれたのは「クオリティの高さ」の49.2%でした。[11]
少なくとも、ガチャは現在、大人も購入し、品質を評価する商品になっています。
「子どもが100円玉で遊ぶもの」から、「大人が数百円を払い、欲しい物を探して集めるもの」へ対象が広がった可能性は高そうです。
4-3.専門店が急増した
売場も大きく変わりました。
日本カプセルトイ協会によると、店舗型専門店は2024年の700店超から、2026年1月末には900店超へ増えました。[1][2]
バンダイナムコグループは、コロナ禍で都心や繁華街のテナント撤退が相次ぎ、有利な条件で出店できたことを専門店拡大の背景として説明しています。同社は2020年8月から大型専門店を展開し、2024年3月末には2ブランド合計312店舗まで増やしました。[12]
数台しかない売場では、客が欲しい商品に出会える確率は低くなります。
一方、数百台から数千台を集めれば、キャラクター、動物、食べ物、実用品など、異なる需要を一か所で受け止められます。欲しい商品を探して来た人が、別の商品も見つける可能性もあります。
ハピネット調査では、専門店利用経験者の36.7%が欲しい商品を決めて来店し、29.0%が何かを購入するつもりで来店していました。合計65.7%が、何らかの購入意向を持って店へ来ています。[11]
以前のガチャは、「買い物のついでに回すもの」でした。
専門店の集積は、それを「ガチャを見るために出かける」という目的消費へ変えた可能性があります。
さらに、先ほど見たイオンファンタジーの数字では、直近は期末店舗数の伸び以上に売上が伸びています。[5]
ここから考えられるのは、単純な出店増だけではありません。一店舗あたりの集客や購入量、商品単価なども変化した可能性があります。ただし、その内訳は公表値から分解できません。
4-4.SNS、交換、二次流通が発達した
ガチャの購入は、機械の前だけで完結しなくなっています。
15歳から39歳の女性を対象にしたフリューの2026年調査では、過去1年にカプセルトイを利用した人が商品を知る情報源として、Xが49.8%、Instagramが47.9%でした。[13]
若年女性に限った調査ですが、SNSが商品認知の主要経路になっている集団が存在することは分かります。
メーカーや専門店は、発売日や入荷、再入荷の情報を発信しています。在庫検索アプリもあります。LINEオープンチャットには、地域ごとの入荷や在庫を共有する大規模な公開グループが存在します。
購入後には、XやLINEでの交換募集、交換サイト、メルカリなどの二次流通があります。
メルカリでは、2024年11月の1週間に「おもちゃ・ホビー・グッズ/カプセルトイ」カテゴリーで約1万6,500件の取引が成立しました。[14]
また、ガチャに限定した調査ではありませんが、メルカリの2023年調査では、推し活経験者の50.9%が推し活グッズをフリマで取引した経験を持ち、55.2%が「フリマで売れることで、他の推し活グッズを買いやすくなった」と回答しています。[15]
ガチャには、欲しくない商品が出る、同じ商品が重複するという購入リスクがあります。
交換や売却の手段が増えれば、そのリスクは小さく感じられます。結果として、一度に回す個数を増やしやすくなる可能性があります。
効果の大きさは確認できず、中古購入が新品のガチャを代替する面もあります。それでも、交換や売却が購入時の不安を小さくする経路は考えられます。
⑤ 主仮説|需要と供給が相互に拡大する循環が生まれた
ここからは、以上の事実をもとにした仮説です。
現時点で最も説明力があるのは、単独の原因ではなく、需要と供給が相互に拡大する循環が生まれたという仮説ではないかと考えます。
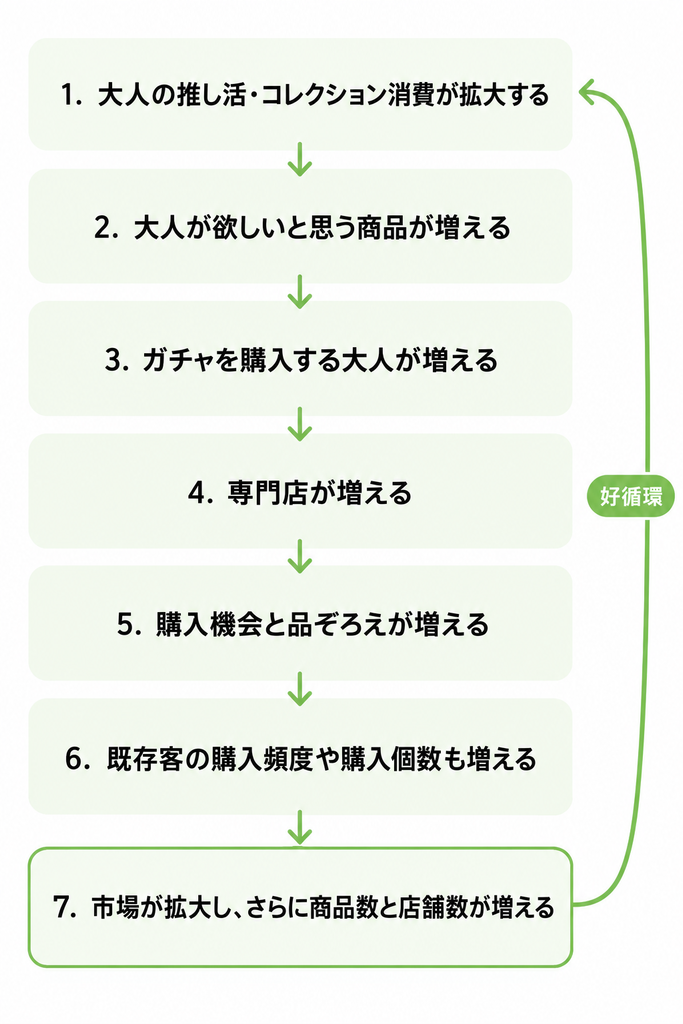
大人の推し活・コレクション消費が拡大する
→大人が欲しいと思う商品が増える
→ガチャを購入する大人が増える
→専門店が増える
→購入機会と品ぞろえが増える
→既存客の購入頻度や購入個数も増える
→市場が拡大し、さらに商品数と店舗数が増える
→需要が増えたから供給が増え、供給が増えたことで、さらに需要が増える。
この正のフィードバックが、コロナ禍以降に強く回り始めたのではないかと考えます。
特に2024年から2025年の動きは、専門店を新しく作る段階から、既に作られた売場で売上を深める段階へ移りつつある可能性を示します。一社のデータであり、市場全体へそのまま広げることはできませんが、出店数以外の成長を考える手がかりにはなります。
また、成人後の累積購入経験率は、ハピネット調査で2024年35.6%、2025年35.0%と、少なくとも増えていません。[11][16]
この数字だけで新規購入者の増減は判断できません。ただ、市場成長を「大人の新規購入者が急増した」だけで説明するより、「大人が買う市場が既に形成され、購入機会、個数、単価が増えた」と考える方が、現在のデータとは整合的です。
⑥ しかし、なぜ同じ人が何度も買うのか
ここまでの説明は、市場全体を見たものです。
推し活が広がり、商品が増え、専門店が増えた。これで、ガチャを買える人と場所が増えたことは説明できます。
しかし、まだ一つ分からないことがあります。
なぜ同じ人が、何度も情報を探し、店へ行き、複数回ガチャを回すのでしょうか。
公開データだけでは購入頻度や購入個数まで追えないため、ここからは妻一人の行動を材料に補助仮説を立てます。一般化できる事実ではなく、一つの観察事例です。
⑦ 個人的観察|欲求と小さな報酬が連続する購買ループ
妻がガチャを始めたきっかけは、友人がガチャをしている様子を見たことでした。
その後、SNSで新商品や他人の購入報告を見ることで、欲しい商品が増えていきました。
狙った商品が出ると、「良い引きだった」という小さな勝利体験があります。品薄の商品を確保できれば、争奪戦を制した感覚もあります。
実際、妻がガチャに並んでいたとき、近くの女性が友人にこう話していたそうです。
意外とあっさり買えたね。もっと競い合っても良かった。
一人の発言にすぎませんが、商品を手に入れることだけでなく、「探す」「並ぶ」「競争に勝つ」という過程そのものが楽しまれていることが分かります。
価格にも、独特の受け止め方があります。
300円で引いた商品がフリマで500円程度で売られていると、実際に売らなくても「得をした」という感覚が生まれます。実際の利益とは別に、外部の価格が当たりを裏付ける材料になります。
購入後は、LINEオープンチャットで「ここに入荷していた」「買えた」と共有します。
欲しい商品を手に入れるだけでなく、情報を他人へ提供すること自体にも満足感があります。そして、他人から新しい情報が届くことで、また欲しい商品が生まれます。
偶然入った店で、探していた商品を見つけたときにも強い喜びがあります。商品によっては、親子で一緒に探し、回し、開けることもできます。
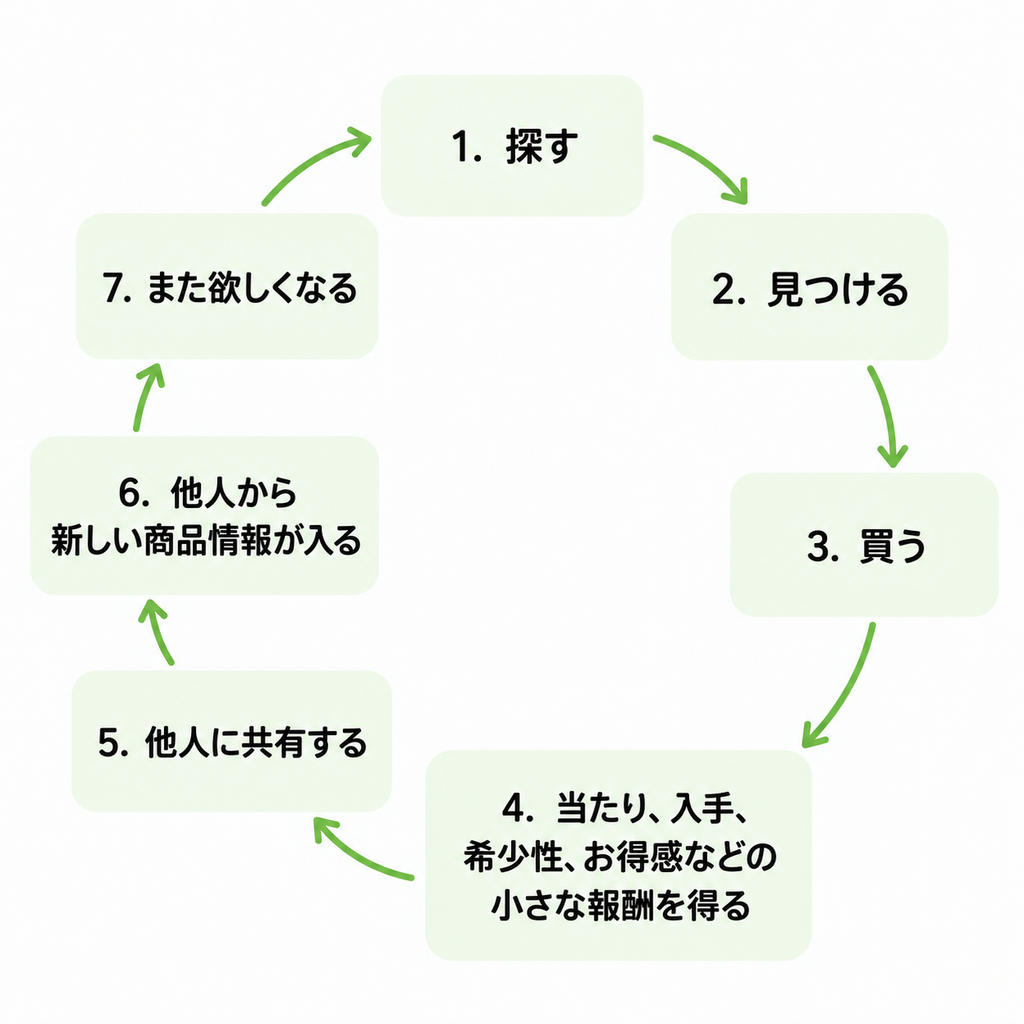
この行動を一つの流れにすると、次のようになります。
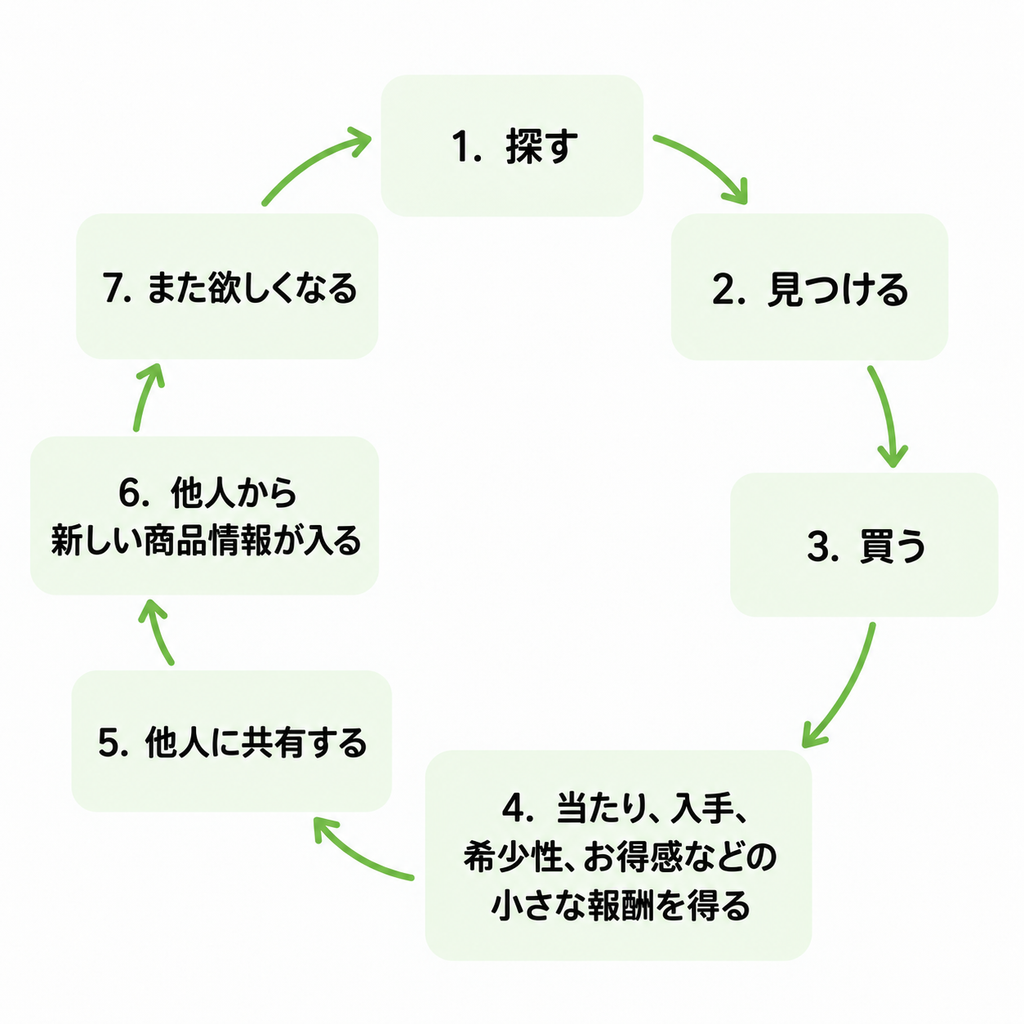
欲しくなる
→探す
→見つける
→買う
→当たり、入手、希少性、お得感などの小さな報酬を得る
→他人に共有する
→他人から新しい商品情報が入る
→また欲しくなる
ここから考えられる補助仮説は、ガチャが商品そのものだけを売っているのではないということです。
欲しい物を見つける。在庫を探す。品薄商品を確保する。狙った物を引く。相場を見て得したと感じる。情報を共有して反応を得る。
購入の前後に、複数の小さな感情的報酬が置かれています。
そして、それぞれの報酬が次の行動を生みます。
ガチャが繰り返し買われる理由の一つは、この連続した購買ループにあるのではないかと考えます。
⑧ 補助仮説|女性の情報共有型消費と相性が良いのか
妻の行動を見ていると、もう一つの疑問が生まれます。
ガチャの購買ループは、情報を見て、買い、共有し、また情報を得る人ほど回りやすいのではないか。そして、その行動は女性に起こりやすいのでしょうか。
ガチャに限った男女比較は確認できませんでした。ただ、関連研究では、オンラインレビューが購買意向へ与える影響が女性で強く表れた例や、女性では情報探索が口コミの拡散意向につながった例があります。[17][18]
衝動購買のメタ分析でも女性の方が強い方向は示されましたが、性別より本人の傾向や動機などの影響が大きいとされています。[19] また、別の研究では、男女で共有を生む条件が異なることが示されています。[20]
これらはガチャを対象にした研究ではありません。したがって、「女性は流行に弱い」といった説明ではなく、次の程度の仮説に留めます。
女性を含む一部の消費者では、他人の商品情報を購買判断へ取り込み、自分の経験を再び共有する経路が強く働く可能性がある。その経路と、ガチャの「見る→欲しくなる→買う→共有する」という構造は、相性が良いかもしれません。
この仮説が正しければ、事業上重要なのは性別そのものではありません。
どの顧客層が、購入を自分の中で完結させず、他人へ見せ、教え、交換し、その反応をまた次の購入へつなげるのかです。
消費者の行動そのものが次の人への広告になる市場は、需要が自己増殖しやすくなります。
⑨ 補助仮説|20〜30代女性のライフステージ変化も影響したのか
もう一つ考えられるのが、20代から30代女性のライフステージ変化です。
仮説は、次の流れです。
晩婚化・未婚化が進む
→子育て前で過ごす期間が長くなる
→自分の判断で趣味に時間やお金を使う期間が長くなる
→推し活、キャラクター消費、ガチャ消費を支える
2020年国勢調査では、女性の未婚率は25〜29歳で65.8%、30〜34歳で38.5%でした。2000年は、それぞれ54.0%、26.6%でした。[21]
人口動態統計における女性の平均初婚年齢は、2005年の28.0歳から2024年の29.8歳へ上昇しています。第1子出生時の母の平均年齢は、2024年に31.0歳でした。[22]
女性の就業も増えています。内閣府によると、15〜64歳女性の就業率は2025年に75.3%となり、2005年より17.2ポイント上昇しました。年代別では、20代女性が13.6ポイント、30代女性が22.9ポイント上昇しています。[23]
20代から30代女性の中で、未婚の状態で働く人や、結婚・出産まで働く期間が長くなったことは確認できます。
ただし、その変化とガチャ支出を同じ人について追ったデータはありません。晩婚化、未婚化、女性就業率の上昇は、主因ではなく、市場を支えた背景要因の1つである可能性が考えられる、として見るのが妥当です。
⑩ 事業への抽象化|ガチャ市場から何を学べるか
ここまで考えてきた内容を、ガチャ以外の事業へ置き換えます。
1.新しい需要を作らなくても、既存需要を阻む制約を外せる
ガチャ市場には、もともとキャラクターや収集への需要がありました。
その需要に対して、以前は制約がありました。
- 欲しい商品がどこにあるか分からない
- 売場に行っても種類が少ない
- 欲しくない物や重複が出る
- 集めた後に見せたり交換したりする場所が少ない
専門店、在庫検索、SNS、交換、二次流通は、それぞれ別の制約を小さくしています。
新規事業を考えるとき、「まだ存在しない需要を作れるか」だけを見る必要はありません。
既に存在する需要が、どこで止められているのか。その制約を外すだけで、市場が大きくなる場合があるのかもしれません。
2.利用前後に小さな報酬を複数置く
ガチャの報酬は、商品を手に入れる瞬間だけではありません。
新商品を知る。探していた物を見つける。狙った物を引く。品薄商品を確保する。相場を見て得したと感じる。写真や情報を共有して反応を得る。
一つ一つは小さくても、次の行動を生む報酬が連続しています。
事業でも、中心的な価値だけでなく、その前後を見る必要があります。
利用前に期待が生まれるか。利用中に進捗や達成を感じられるか。利用後に共有、評価、次の発見があるか。
一度の大きな満足だけでなく、小さな満足が次の利用を生む構造を作れれば、再利用や再購入につながる可能性があります。
3.利用者の行動を、次の顧客への情報に変える
妻が「ここに入荷していた」と共有すると、その情報を見た別の人が店へ向かいます。
購入報告は本人の記録であると同時に、商品認知と在庫情報になります。
企業が広告費を払って情報を届けるだけでなく、利用者が自然に発信したくなる理由を持つサービスは強くなるのではないでしょうか。
ただし、「紹介してください」と依頼するだけでは循環は起きません。
自慢したい。役に立ちたい。結果を見せたい。仲間と交換したい。自分の記録を残したい。
共有する本人にも報酬が必要だと考えます。
4.購入後の仕組みが、購入前のハードルを下げる
交換や売却は購入後の行動です。
しかし、「重複しても交換できる」「不要なら売れる」と思えれば、購入前の不安が小さくなります。
これはガチャ以外にも当てはまります。
返品、買取、譲渡、再販売、データ移行、解約後の出口。利用後の出口が整っているほど、最初の購入や導入を決めやすくなる場合があります。
アフターサービスは、購入後の満足だけでなく、購入前の転換率にも影響し得ます。
5.分散した供給を集約すると、ついで消費が目的消費に変わる
数台のガチャを各地に置くことと、数百台を一か所に集めることは、総台数が同じでも意味が違います。
集約によって、選択肢が増えるだけではありません。
探しに行く理由が生まれ、比較する時間が生まれ、別の商品との偶然の出会いが生まれます。
分散している供給を一か所へ集めることで、「近くにあれば使う」から「そこへ行って選ぶ」へ需要の性質を変えられる可能性があります。
6.循環が起きる顧客層を選ぶ
すべての顧客が商品を共有するわけではありません。
買って終わる人もいれば、探す過程を楽しみ、結果を見せ、他人の情報からまた行動する人もいます。
事業を考えるときは、市場規模だけでなく、顧客の行動が次の需要を生むかを見る必要があります。
買う人が多い市場と、買った人が次の人を連れてくる市場は、同じではない。
今回の考察から得られる中心的な事業仮説は、次のものです。
強い事業は、商品価値だけでなく、利用前後に「次の行動を生む小さな報酬」を複数持っているのではないか。
もちろん、中心の商品価値が弱ければ循環は続きません。また、希少性や通知を過剰に使えば、顧客の信頼を失います。その前提を置いたうえでの、ガチャ市場から得た事業仮説です。
⑪ 反論・限界|この説明だけで成長を断定できるか
この考察で確認できていない点は、次の五つです。
- 市場成長を、購入者数、頻度、個数、単価に分解できない
- 専門店売上を、既存店と新店の寄与に分解できない
- 妻の行動は一人の事例であり、他の購入者へ一般化できない
- 男女差の研究は平均的傾向であり、ガチャを直接扱っていない
- 晩婚化、未婚化、女性就業率とガチャ支出の直接因果は確認できない
そのため、どれか一つを成長の原因と断定することはできません。一方で、複数の変化がつながって需要と供給の循環を作ったという仮説は、現在確認できる事実を比較的よく説明します。
⑫ 結論|売れる商品ではなく、次の行動が生まれる循環を見る
ガチャ市場の急成長は、一つの理由で起きたものではないと考えます。
推し活やコレクション消費が広がった。大人向けの商品と価格帯が増えた。専門店が増え、分散していた商品が集積した。SNSで新商品と在庫が見つかるようになった。交換と二次流通が、重複や不要品のリスクを小さくした。
これらが相互に作用し、需要が供給を増やし、増えた供給がさらに需要を生む循環ができた可能性があります。
さらに個人の行動まで見ると、ガチャには商品を手に入れる以外の報酬があります。
ガチャが売っているのは、小さな商品だけではないのかもしれません。
購入の前後に続く、探索、偶然、当たり、希少性、お得感、共有という体験も含まれているのではないかと思います。
新しい事業を考えるとき、「売れる商品を作れるか」は当然重要だと思います。
しかし、それだけでは足りないのかもしれません。
顧客が利用したあと、次に何をしたくなるのか。その行動は本人に新しい報酬を与えるのか。その行動が、別の顧客の欲求を生むのか。
欲求 → 行動 → 報酬 → 共有 → 次の欲求
この循環そのものを設計できるかを見ることが、強い事業を考えるうえで重要なのではないか。
それが、今回のガチャ市場から得た仮説です。
出典
[1] 一般社団法人日本カプセルトイ協会「令和7年度(2025年)カプセルトイ市場動向調査 結果報告」
https://prtimes.jp/main/html/rd/p/000000001.000178228.html
[2] 一般社団法人日本カプセルトイ協会「令和6年度(2024年)カプセルトイ市場動向調査 結果報告」
https://www.atpress.ne.jp/news/426115
[3] 一般社団法人日本カプセルトイ協会「令和5年度(2023年)カプセルトイ市場動向調査 結果報告」
https://www.atpress.ne.jp/news/385230
[4] 一般社団法人日本カプセルトイ協会「令和4年度(2022年)カプセルトイ市場動向調査 結果報告」
https://www.atpress.ne.jp/news/343822
[5] 株式会社イオンファンタジー「2026年2月期 決算補足資料」
[6] 一般社団法人日本玩具協会「玩具市場規模データ」
https://www.toys.or.jp/toukei_siryou_data.html
[7] 矢野経済研究所「キャラクタービジネスに関する調査を実施 2026年」
https://www.yano.co.jp/press-release/show/press_id/4146
[8] CDG「推し活人口1千万人超 第1回推し活実態調査」
https://www.cdg.co.jp/release/3564/
[9] CDG・Oshicoco「第2回推し活実態アンケート調査」
https://www.cdg.co.jp/%E6%8E%A8%E3%81%97%E6%B4%BB%E7%B7%8F%E7%A0%94/3725/
[10] CDG・Oshicoco「第3回推し活実態アンケート調査」
https://prtimes.jp/main/html/rd/p/000000169.000095735.html
[11] 株式会社ハピネット「カプセルトイの需要実態調査」
https://prtimes.jp/main/html/rd/p/000002073.000031422.html
[12] 株式会社バンダイナムコホールディングス「市場を牽引する『回す』エンターテインメント『ガシャポン』」
https://www.bandainamco.co.jp/ir/library/feature05_01_2024.html
[13] フリュー株式会社 ガールズ総合研究所「カプセルトイは女性の3人に1人が遊ぶ時代」
https://gri.furyu.jp/0000000304
[14] 株式会社メルカリ「カプセルトイの買取ならメルカリへ。相場や出品のコツを解説」
https://jp-news.mercari.com/contents/21112
[15] メルカリ総合研究所「推し活・ファッション・家電における消費動向調査」
https://prtimes.jp/main/html/rd/p/000000299.000026386.html
[16] 株式会社ハピネット「カプセルトイの大人需要実態調査 2024年」
https://prtimes.jp/main/html/rd/p/000001614.000031422.html
[17] Bae, S. & Lee, T. “Gender differences in consumers’ perception of online consumer reviews”
https://doi.org/10.1007/s10660-010-9072-y
[18] Sun, J., Song, S., House, D. & Kwon, M. “Role of gender differences on individuals’ responses to electronic word-of-mouth in social interactions”
https://doi.org/10.1080/00036846.2018.1564015
[19] Iyer, G. R. et al. “Impulse buying: a meta-analytic review”
https://doi.org/10.1007/s11747-019-00670-w
[20] Vinerean, S., Opreana, A., Budac, C. & Mihaiu, D. M. “Does Gender Matter for Electronic Word-of-Mouth Interactions in Social Media Marketing Strategies?”
https://doi.org/10.3390/jtaer20020079
[21] 総務省統計局「令和2年国勢調査 ライフステージでみる日本の人口・世帯 2-7 結婚」
https://www.stat.go.jp/data/kokusei/2020/kekka/pdf/lifestage11.pdf
[22] 厚生労働省「令和6年(2024)人口動態統計」
https://www.mhlw.go.jp/toukei/saikin/hw/jinkou/houkoku24/dl/all.pdf
[23] 内閣府男女共同参画局「男女共同参画白書 令和8年版 第1節 人生100年時代における生活や社会構造の変化」
https://www.gender.go.jp/about_danjo/whitepaper/r08/zentai/html/honpen/b1_s00_01.html